El director comercial de AIS GROUP, una veterana empresa de consultoría estratégica, financiera y tecnológica, cuenta los principales logros y retos encontrados en su expansión por América Latina.
// OTROS TEMAS QUE TE PUEDEN INTERESAR
Sábado, 10 de octubre 2026
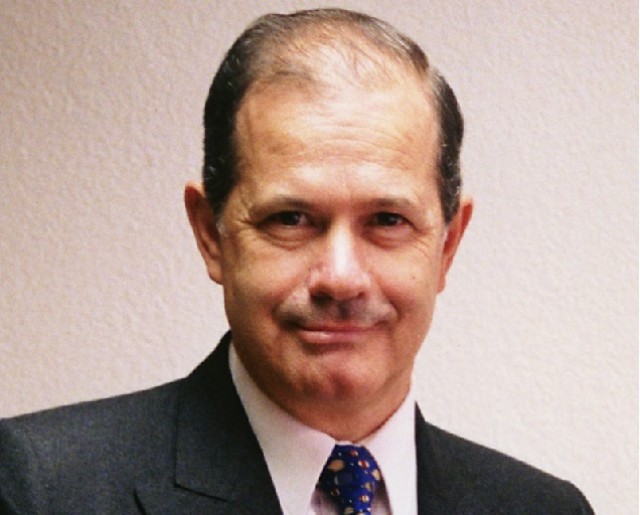
El director comercial de AIS GROUP, una veterana empresa de consultoría estratégica, financiera y tecnológica, cuenta los principales logros y retos encontrados en su expansión por América Latina.
Entrevista
Para una entidad financiera anticiparse a los cambios futuros, supone el mejor antídoto para sortear los vaivenes de la economía mundial. Para obtenerlo, la mejor estrategía se basa en la predicción, tarea que se encarga en desarrollar AIS Group, a través de sus herramientas dotadas de precisión e inteligencia.
Todos los temas que tienen que ver con riesgos de negocio: distintos escenarios macroeconómicos posibles, la tendencia al laza o a la baja del desempleo o del PIB y en suma, el comportamiento futuro del conjunto de variables que les afectarán en los próximos años, son prevenidos gracias a herramientas donde AIS Group aplica Inteligencia artificial.
Precisamente es en Latinoamérica donde se ha experimentado una oportunidad de negocio mayor, y gracias a la cual sus cifras cuadran: 2,5 millones de euros facturados en el último ejercicio de 2013, aunque como apunta José Manuel, el crecimiento de LATAM se encuentra en un ‘meseta’; “ América Latina está estabilizada en comparación con la etapa anterior, en unos niveles de crecimiento entre el 3% y 5 %, por lo tanto, las entidades bancarias están abocadas al control de la calidad de sus carteras, preocupados porque no se les escape la morosidad, y haciendo uso de herramientas del control de la calidad de la gestión, y de tipo estratégico de cara al futuro”.
 Consolidación en América Latina
Sin duda, como para muchas otras empresas españolas la expansión hacia el otro lado del Océano Atlántico supone un reto complicado, pero mucho más factible que abrirse camino en Europa o EEUU, a pesar de esta premisa AIS es toda una veterana en el continente suramericano como afirma su director comercial: “Las economías Iberoamericanas tiene una dinámica que conocemos desde hace décadas y que va variando en función de distintos ciclos económicos, en función de la economía mundial”. Pero no dejan de existir nuevos retos y proyectos aunque con la elevada penetración que ha alcanzado AIS en LATAM su leit motiv actual es afianzar la posición: “Nuestro plan se basa en consolidar posiciones y crecer más, haciendo planes para otros países además de Marruecos, concretamente Costa de Marfil”, afirma el representante de AIS.
Desarrollo de herramientas
A lo largo de estos años AIS ha desarrollado aplicaciones y plataformas que facilita la toma de decisiones y la gestión de los riesgos. “Producimos diferentes tipos de herramientas, las más conocidas son los scorings y ratings, es decir, algoritmos por los cuales una entidad financiera decide si concede o no el crédito a una persona o empresa” dice José Manuel.
Pero es la Inteligencia Artificial la que les perimite generar aplicaciones punteras porque permite procesar gran volumen de información en tiempos muy resumidos, lo que permite resolver en pocos segundos problemas muy complejos ” Para conocer que factores determinan la morosidad de un cliente hacía falta bastante más tiempo más que ahora porque los programas estadísticos nos permiten manejar grandes volúmenes de información y llegar a conclusiones en mucho menor tiempo, y todo ello gracias a la Inteligencia Artificial” conluye José Manuel.
Los nuevos retos para AIS se situan en África. Marruecos y Costa de Marfil. En el primero de los países, ya han establecido contacto con su gobierno, interesado en poder aplicar el ISF , el índice de la vivienda desarrollado en México y cuyos resultados fueron exitosos. Este índice permite obtener las tasas de apreciación o depreciación de las viviendas, a través del tiempo y por zonas geográficas. Pero en Marruecos, todavía que mucho trabajo por hacer “ Marruecos, esta a algunos años atrás de la normativa en España,están evolucionando por lo que nos da una buena oportunidad para repetir experiencias que hemos tenido en España o en otros países” afirma.
Para AIS la experiencia es un aval de éxito ya que en su larga trayectoria han superado crisis económicas de gran impacto: “Hemos vivido situaciones de crisis en distintos países, el Corralito de Argentina 2001, la Burbuja Inmobiliaria en España, la crisis del tequila del 94 en México, que nos han permitido recabar experiencia para aplicarlo en otros países” concluye.
// OTROS TEMAS QUE TE PUEDEN INTERESAR
// EN PORTADA
// LO MÁS LEÍDO
// MÁS DEL AUTOR/A