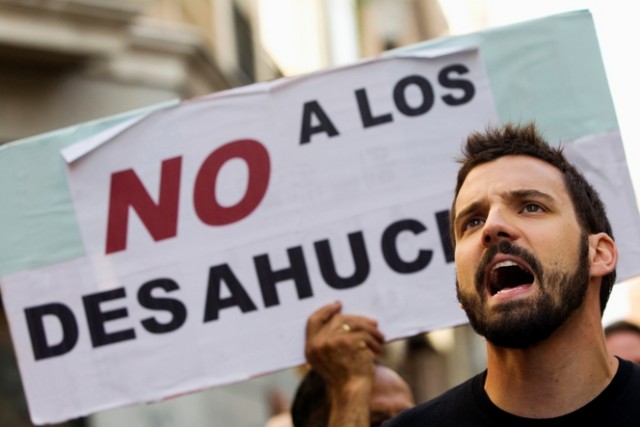
“…si las entidades financieras han tenido que ser rescatadas, muchas de estas familias que están al borde del desahucio o ya se ven en la calle, también tienen, a mi juicio, que ser rescatadas”
Al hilo de la dramática situación que está desembocando en el alarmante y descomunal ritmo diario de desahucios de familias en España, he encontrado en la siguiente
web un escrito (no se le puede denominar artículo, más bien blog), que creo refleja el sentir de mucha gente en España, apoyado en una gran indignación pero también en una absoluta falta de información.
En este escrito se especula con las 5 claves de la situación, a juicio del bloguero:
Con mi humilde experiencia de muchos años en el sector inmobiliario, de tasaciones y del mercado hipotecario, me permito intentar arrojar algo de información y sensatez sobre este asunto.
De las cinco llamadas claves, solo la tercera es cierta, pero no por las causas que el escritor le atribuye.
1ª clave. Los bancos no tasan en España. Desde el año 89 se regulan las sociedades de tasación por el Banco de España. Estas sociedades tienen que cumplir unos rigurosos requisitos y estar inscritas y autorizadas por el BE y además ajustarse a normas europeas. Cuando alguien solicita un préstamo hipotecario a una entidad financiera, esta debe encargar la tasación del inmueble a una de estas sociedades. Cuando existen suficientes datos e información, el método para obtener el Valor de tasación es el del Valor de Mercado por el método de comparación. El sector inmobiliario como cualquier sector en el libre mercado, se rige por la ley de la oferta y la demanda, y la formación de precios se produce estadísticamente por la curva que relaciona estas dos variables. Durante el período 1997-2007, los precios no hicieron más que subir porque la presión de la demanda fue gigantesca, por tres causas fundamentales: el crecimiento económico, la bajada de tipos de interés y la relajación de los criterios de riesgo.
2ª clave. Este período asistió a la mayor bajada de tipos de la historia y un gran crecimiento económico a nivel mundial y el mayor de la historia en España. Al bajar los tipos, las entidades financieras en EEUU decidieron abrir el espectro de concesión de créditos hipotecarios corriendo mayores riesgos, para crecer por volumen ya que no podían hacerlo por rentabilidad. Surgen las denominadas “Subprime” o hipotecas basura. En España sucede algo parecido y las entidades españolas empiezan a correr mayores riesgos en la concesión de préstamos hipotecarios. Asistimos a una época en que se conceden préstamos a personas con empleo eventual, se supera de forma irresponsable y arriesgada el límite razonable de conceder hasta el 80% del valor de tasación del inmueble, concediendo préstamos de hasta el 120% de dicho valor para que el cliente, de paso, pudiese amueblar la casa y hasta comprarse un coche y la gente encantada!!. No hay que olvidar que las familias que pidieron préstamos cuyo esfuerzo de devolución superaba el 50% de sus ingresos, también actuaron de forma irresponsable, auto condenándose de por vida. Con estas prácticas, se consiguieron tres efectos perniciosos: las entidades desequilibraron sus balances con una excesiva inversión en el sector inmobiliario (a través de los préstamos), un desmesurado endeudamiento familiar y un crecimiento ficticio del sector inmobiliario debido a que la demanda se vio incrementada de manera antinatural (muchas familias accedían a la compra de vivienda con una capacidad de endeudamiento poco acorde con sus ingresos).
3ª clave. La mal denominada “burbuja inmobiliaria” no estalla por sí misma. A mediados del 2007 se desata el escándalo de las subprime en EEUU (esto lo explica muy bien D. Leopoldo Abadía). Como consecuencia de ello los bancos empiezan a desconfiar unos de otros y el mercado interbancario se paraliza a nivel mundial. Esto produce un difícil acceso de los bancos al dinero que se prestan entre ellos y se empieza a producir una falta de liquidez alarmante (deja de haber dinero para prestar), y, a la vez, debido a esta desconfianza generalizada los mercados asiáticos dejan de comprar cédulas hipotecarias españolas. Paralelamente, y no solo por esta causa, comienza el declive y la crisis económica en los países occidentales. Esto casi ocurre de un día para otro y a España nos pilla con un sector inmobiliario con una sobre oferta que empieza a no encontrar comprador porque ya no se dan préstamos hipotecarios con tanta facilidad, y un sector financiero con una excesiva exposición al sector inmobiliario. Esta pescadilla que se muerde la cola produce que las viviendas ya no se vendan. Y aquí actúa de nuevo la ley de oferta y demanda, y ¿qué pasa cuando hay mucha oferta y la demanda cae radicalmente?. Pues que bajan los precios. Pero estos no caen de un día para otro, desde el 2007 han ido bajando paulatinamente hasta llegar a hoy en que el valor de estos inmuebles es entre un 25 y 35% más bajo que en 2007. Solo los terrenos y el suelo han bajado un 50% (hay que documentarse querido bloguero). Como consecuencia de esto, si alguien pidió un préstamo en los años finales del boom por un importe que entonces sobrepasaba el 100% del valor del inmueble, ahora sí se ve en la situación de que su vivienda vale un 50% de la hipoteca.
4ª clave. El banco no tasa, vuelve a encargar la tasación a una sociedad de tasación oficial. La tasadora vuelve a emplear el método de comparación y oh!, resulta que la misma vivienda que en el 2007 se vendía y compraba por 100, ahora no se vende ni por 75. Otra vez la dichosa oferta y demanda. Pero una cosa vale lo que te quieran dar por ella, ni más ni menos. Cuando una familia solicitó un préstamo hipotecario para comprar su vivienda, sabía que precisamente este tipo de operación queda garantizada por el inmueble hipotecado (Esa es la definición de hipoteca, señor bloguero), y que si no devuelve el préstamo puede perder el bien, porque es la garantía de su devolución, o ¿no sabían lo que estaban firmando?.
5ª clave. Efectivamente las entidades financieras ejecutan las hipotecas en las que el préstamo no se paga. En los casos en que el préstamo necesitase de un aval porque el nivel de ingresos del solicitante del préstamo no justificaba el pago del mismo, es el avalista el que se tiene que responsabilizar del pago y si no puede, es responsable de ello y por tanto tiene que responder con sus bienes. Y esto no es porque los banqueros sean unos demonios (que ese es otro asunto), es porque lo dice la Ley. El que los bancos hayan recibido dinero público (que tienen que devolver, no es un regalo) es fundamentalmente porque debido a lo expuesto en los puntos anteriores, muchas entidades financieras están sin liquidez, con una cartera de inmuebles excesiva, y no se puede dejar caer el sistema financiero porque las consecuencias serían aún mucho más desastrosas (ver efectos del “corralito” argentino del 2002). Y que las entidades se queden con muchos inmuebles no es ningún negocio para ellos. Al revés, es parte de su catastrófica situación, porque al valer esa cartera mucho menos ahora, incluso, en muchos casos, menos que el préstamo concedido, les obliga contablemente a hacer provisiones que van directamente contra la cuenta de resultados. O sea que, de negocio, nada de nada.
Después de esto, si conviene aclarar que la situación es excepcional y crítica tanto para los bancos como para las familias y si las entidades financieras han tenido que ser rescatadas, muchas de estas familias que están al borde del desahucio o ya se ven en la calle, también tienen, a mi juicio, que ser rescatadas. Mediante renegociación de la deuda, aplazamientos, quitas, o aportación directa de dinero público en los casos más dramáticos. Además hay que exigir las responsabilidades que correspondan, en la mala gestión de las entidades financieras y en los organismos de control, que fallaron estrepitosamente durante todos estos años, porque nadie se puede ir de rositas en este gravísimo asunto. Al gobierno toca dar algún paso, porque hay que parar, como sea, esta sangría social.
Acabo de terminar de escribir y hoy leo que la Asociación de la Banca ya ha dado un primer paso moratorio y que ya ha terminado la reunión entre PP y PSOE en la que han llegado a un acuerdo en cuanto a una primera batería de medidas que serán aprobadas con carácter urgente en el Consejo de Ministros de esta semana. Esperemos que estas medidas, en primera instancia, y las Leyes que, indefectiblemente en segunda, haya que modificar, no supongan una amnistía hipotecaria (como algunos desearían), una dilución de las responsabilidades, ni un marco para la, tan española, picaresca. Todos ellos, injustos.